Domain grundstücke-hausbau.de kaufen?
Wir ziehen mit dem Projekt
grundstücke-hausbau.de um.
Sind Sie am Kauf der Domain
grundstücke-hausbau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grundstücke-hausbau.de kaufen?
Was sind die typischen Anforderungen an einen Bauplatz für den Hausbau?
Die typischen Anforderungen an einen Bauplatz für den Hausbau sind eine ausreichende Größe für das geplante Haus, eine gute Erreichbarkeit mit Straßen und Anschlüssen an Wasser, Strom und Abwasser sowie eine stabile und ebene Bodenbeschaffenheit für den Bau. Zudem sollten keine natürlichen Hindernisse wie Bäume oder Felsen im Weg stehen und die Baugenehmigung für das Grundstück sollte vorhanden sein. **
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
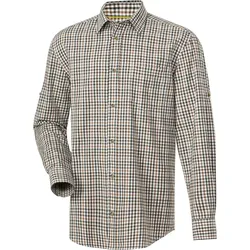
Jagdhemd BaulandDas Jagdhemd Bauland von WALD & FORST zeigt sich in einem klassischen Jagd-Karomuster in oliv und beige. Die Krempelärmel mit Fixierlasche sorgen für eine bequeme Anpassung je nach Wetterbedingungen. Der gerader Schnitt und der gerundete Saumverlauf sorgen für einen bequemen Sitz und optimale Bewegungsfreiheit. Dank des Kentkragens erhält das Langarm-Jagdhemd Bauland einen klassischen Touch. Die offene Brusttasche bietet praktischen Stauraum für kleinere Gegenstände. Der Stil des Karohemds eignet sich perfekt für die Jagd, kann aber auch für den Alltag verwendet werden. Oberstoff: 100% Baumwolle. Parforce Active Vielseitigkeit und Funktionalität. Die Active-Linie richtet sich an Jäger, die Bekleidung suchen, die sowohl im Revier, als auch bei Outdoor-Aktivitäten wie Wandern oder im Alltag genutzt werden kann.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lymow One Plus – Mähroboter für große & anspruchsvolle GrundstückeDer Lymow One Plus 10A Mähroboter ist die High-Performance-Lösung für sehr große Rasenflächen bis zu 7.000 m2 pro Tag. Maximale Effizienz, intelligente Navigation und starke Akkuleistung machen ihn ideal für weitläufige Grundstücke und gewerbliche Flächen.🌿 Lymow One Plus 10A – Profi Mähroboter für große & gewerbliche FlächenDer Lymow One Plus 10A wurde speziell für sehr große Rasenflächen entwickelt und bietet eine beeindruckende Tagesleistung von bis zu 7.000 m2. Damit eignet sich dieser leistungsstarke Mähroboter für große Grundstücke, Parks, Sportanlagen oder gewerblich genutzte Grünflächen.Dank moderner Sensortechnologie, effizientem Energiemanagement und präziser Schnitttechnik sorgt der Rasenroboter für ein gleichmäßiges Schnittbild – vollautomatisch und zuverlässig.✨ Vorteile des Lymow One Plus 10A⚡ Extrem hohe Flächenleistung: Bis zu 7.000 m2 pro Tag🌱 Optimiertes Mulchsystem...2999,00 €*Versand: 159,00 €Sichere Weiterleitung zum Anbieter
-
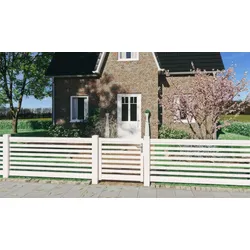
Aluminium Gartenzaun Amsterdam – Aluzaun aus Aluminium, weiß – stabiler Vorgartenzaun – Zaun für Gärten, Grundstücke & VorgartenAluminium Gartenzaun der Amsterdam-Serie mit Pulverbeschichtung in Weiß (ähnlich RAL 9016). Die Serie umfasst je drei 200 cm Zaunelemente, 100 cm Gartentüren (DIN-R) und 300 cm Doppeltore in 70, 90 und 110 cm Höhe mit geradem Verlauf. Kennzeichnend sind waagrechte 20 x 60 mm Zaunstreben sowie einseitig gerundete 50 x 72 mm Handlauf- und Sockelprofile mit 2 mm Materialstärke. Die Anzahl der Streben und deren Spaltmaß richtet sich nach dem Format des Elements. Sie sind seitlich in Profilleisten (bei den Zaunelementen) eingebettet bzw. mit einem 60 x 60 mm Rahmen (bei den Toranlagen) verschweißt. Durch die Konstruktion ergibt sich beidseitig eine fast identische Optik. Die Montage der Alupfosten 9x9 (optionales Zubehör) erfolgt über betonieren oder aufschrauben. Im Lieferumfang der Zaunelemente ist ein Befestigungs-Set mit vier Edelstahlwinkeln enthalten. Für die Befestigung am Pfosten sind das Ober- und Unterprofil ausgeklingt. So gelingt eine unsichtbare Fixierung. Die Toranlagen werden montiert mit verschweißtem Rahmen zugestellt, inklusive verstellbare Torbänder, Schloss mit Profilzylinder, Edelstahl-Drückergarnitur, Schließblech usw. Alle Elemente sind "Made in Germany", Sonderanfertigungen gegen Aufpreis und DIN-L öffnende Tore auf Anfrage möglich.449,95 €*Versand: 159,95 €Sichere Weiterleitung zum Anbieter
-
Alu Vorgartenzäune Juist – Gartenzaun aus Aluminium, weiß – klassischer Metallzaun mit Toren – Zaun für Grundstücke und VorgartenAluminium Vorgartenzaun Serie Juist: Pulverbeschichtete und voranodisierte Gartenzaunserie mit 3 Zaunelementen, 3 Gartenpforten und 3 Gartendoppeltoren in Weiß (ähnlich RAL 9016) mit beidseitig identischer Optik. Die Materialstärke beträgt ca. 2 mm. Die Zaunstreben haben ein Maß von 20 x 60 mm und sind unsichtbar in Handlauf und Sockelprofil befestigt. Das Handlaufprofil und Sockelprofil mit einem Maß von 50 x 72 mm sind mit zusätzlichen innenliegenden Aussteifungen versehen. Die Zaunelemente werden inkl. Montageset mit 4 Edelstahlwinkeln, Edelstahlschrauben und Bohrer geliefert. Die Zaunserie bietet 10 Jahre Garantie auf UV- und Farbbeständigkeit.359,95 €*Versand: 159,95 €Sichere Weiterleitung zum Anbieter


-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **


Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Melissa & Doug HausbauBausatz - Aus Holz 51 Teile in der Packung, Thema: Gebäude, geeignet ab 3 Jahren Möchten Ihre Kinder bei ihren Aktivitäten der realen Welt näher kommen? Der Bausatz von Spin Master ist ein ideales Instrument zur Entwicklung von Kreativität und Feinmotorik. Mit dieser Aktivität wer41,01 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
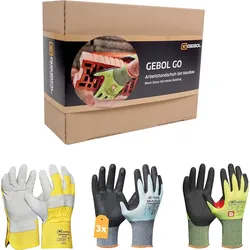
Gebol GO Arbeitshandschuh-Set HAUSBAUGEBOL GO Arbeitshandschuh-Set Hausbau Mit diesem Arbeitshandschuh-Set sind Bauherren bestens ausgestattet, um ihr Hausbauprojekt oder Renovierungsarbeiten erfolgreich durchzuführen. Das Set enthält fünf Paar Handschuhe in drei unterschiedlichen Ausführungen, die speziell für verschiedene Aufgaben im Baugewerbe entwickelt wurden:Das erste Paar Schutzhandschuhe ist aus robustem Echtleder gefertigt und eignet sich für grobe Arbeiten, wie das Hantieren mit Baueisen.Das zweite Paar Schutzhandschuhe ist aus schnittfestem Material hergestellt und bietet einen hervorragenden Schutz vor scharfen oder spitzen Gegenständen wie Blech, Glas oder Werkzeugen wie Cutter.Das Set enthält drei weitere Paar Touch-Arbeitshandschuhe, die aus atmungsaktivem Material gefertigt werden und einen hohen Tragekomfort bieten, insbesondere bei warmen Temperaturen oder bei anstrengenden Arbeiten. Beschreibung der einzelnen Artikel: Handschuhe „Worker Pro“Material 100% Baumwolle Rindsvolllederschützt vor/gegenSchmutzMechanische Risiken gemEN 388 Leistungsstufen Handschuhe „Master Cut C Plus“Material 44% Polyester,30% HPPE,13% Nylon,11%Metallfaser,2% Elasthanschützt vor/gegenSchmutzMechanische Risiken gem. EN 388 Leistungsstufen Handschuhe „Multi Flex Cool&Touch“Material 98% Nylon2% Elasthanschützt vor/gegenSchmutzMechanische Risiken gem. EN 388 Leistungsstufen29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Jagdhemd BaulandDas Jagdhemd Bauland von WALD & FORST zeigt sich in einem klassischen Jagd-Karomuster in oliv und beige. Die Krempelärmel mit Fixierlasche sorgen für eine bequeme Anpassung je nach Wetterbedingungen. Der gerader Schnitt und der gerundete Saumverlauf sorgen für einen bequemen Sitz und optimale Bewegungsfreiheit. Dank des Kentkragens erhält das Langarm-Jagdhemd Bauland einen klassischen Touch. Die offene Brusttasche bietet praktischen Stauraum für kleinere Gegenstände. Der Stil des Karohemds eignet sich perfekt für die Jagd, kann aber auch für den Alltag verwendet werden. Oberstoff: 100% Baumwolle. Parforce Active Vielseitigkeit und Funktionalität. Die Active-Linie richtet sich an Jäger, die Bekleidung suchen, die sowohl im Revier, als auch bei Outdoor-Aktivitäten wie Wandern oder im Alltag genutzt werden kann.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lymow One Plus – Mähroboter für große & anspruchsvolle GrundstückeDer Lymow One Plus 10A Mähroboter ist die High-Performance-Lösung für sehr große Rasenflächen bis zu 7.000 m2 pro Tag. Maximale Effizienz, intelligente Navigation und starke Akkuleistung machen ihn ideal für weitläufige Grundstücke und gewerbliche Flächen.🌿 Lymow One Plus 10A – Profi Mähroboter für große & gewerbliche FlächenDer Lymow One Plus 10A wurde speziell für sehr große Rasenflächen entwickelt und bietet eine beeindruckende Tagesleistung von bis zu 7.000 m2. Damit eignet sich dieser leistungsstarke Mähroboter für große Grundstücke, Parks, Sportanlagen oder gewerblich genutzte Grünflächen.Dank moderner Sensortechnologie, effizientem Energiemanagement und präziser Schnitttechnik sorgt der Rasenroboter für ein gleichmäßiges Schnittbild – vollautomatisch und zuverlässig.✨ Vorteile des Lymow One Plus 10A⚡ Extrem hohe Flächenleistung: Bis zu 7.000 m2 pro Tag🌱 Optimiertes Mulchsystem...2999,00 €*Versand: 159,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Anforderungen an einen Bauplatz für den Hausbau?
Die typischen Anforderungen an einen Bauplatz für den Hausbau sind eine ausreichende Größe für das geplante Haus, eine gute Erreichbarkeit mit Straßen und Anschlüssen an Wasser, Strom und Abwasser sowie eine stabile und ebene Bodenbeschaffenheit für den Bau. Zudem sollten keine natürlichen Hindernisse wie Bäume oder Felsen im Weg stehen und die Baugenehmigung für das Grundstück sollte vorhanden sein. **
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
Aluminium Gartenzaun Amsterdam – Aluzaun aus Aluminium, weiß – stabiler Vorgartenzaun – Zaun für Gärten, Grundstücke & VorgartenAluminium Gartenzaun der Amsterdam-Serie mit Pulverbeschichtung in Weiß (ähnlich RAL 9016). Die Serie umfasst je drei 200 cm Zaunelemente, 100 cm Gartentüren (DIN-R) und 300 cm Doppeltore in 70, 90 und 110 cm Höhe mit geradem Verlauf. Kennzeichnend sind waagrechte 20 x 60 mm Zaunstreben sowie einseitig gerundete 50 x 72 mm Handlauf- und Sockelprofile mit 2 mm Materialstärke. Die Anzahl der Streben und deren Spaltmaß richtet sich nach dem Format des Elements. Sie sind seitlich in Profilleisten (bei den Zaunelementen) eingebettet bzw. mit einem 60 x 60 mm Rahmen (bei den Toranlagen) verschweißt. Durch die Konstruktion ergibt sich beidseitig eine fast identische Optik. Die Montage der Alupfosten 9x9 (optionales Zubehör) erfolgt über betonieren oder aufschrauben. Im Lieferumfang der Zaunelemente ist ein Befestigungs-Set mit vier Edelstahlwinkeln enthalten. Für die Befestigung am Pfosten sind das Ober- und Unterprofil ausgeklingt. So gelingt eine unsichtbare Fixierung. Die Toranlagen werden montiert mit verschweißtem Rahmen zugestellt, inklusive verstellbare Torbänder, Schloss mit Profilzylinder, Edelstahl-Drückergarnitur, Schließblech usw. Alle Elemente sind "Made in Germany", Sonderanfertigungen gegen Aufpreis und DIN-L öffnende Tore auf Anfrage möglich.449,95 €*Versand: 159,95 €Sichere Weiterleitung zum Anbieter
-
Alu Vorgartenzäune Juist – Gartenzaun aus Aluminium, weiß – klassischer Metallzaun mit Toren – Zaun für Grundstücke und VorgartenAluminium Vorgartenzaun Serie Juist: Pulverbeschichtete und voranodisierte Gartenzaunserie mit 3 Zaunelementen, 3 Gartenpforten und 3 Gartendoppeltoren in Weiß (ähnlich RAL 9016) mit beidseitig identischer Optik. Die Materialstärke beträgt ca. 2 mm. Die Zaunstreben haben ein Maß von 20 x 60 mm und sind unsichtbar in Handlauf und Sockelprofil befestigt. Das Handlaufprofil und Sockelprofil mit einem Maß von 50 x 72 mm sind mit zusätzlichen innenliegenden Aussteifungen versehen. Die Zaunelemente werden inkl. Montageset mit 4 Edelstahlwinkeln, Edelstahlschrauben und Bohrer geliefert. Die Zaunserie bietet 10 Jahre Garantie auf UV- und Farbbeständigkeit.359,95 €*Versand: 159,95 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.